Zdědit byt nebo dům zní jako dobrá zpráva. Jenže spolu s majetkem se dědí i dluhy a spousta lidí to zjistí, až když se ozvou věřitelé. A pokud u dědického řízení zapomenete na jednu věc, můžete platit i z vlastní kapsy, ne jen z toho, co jste zdědili.
Dědictví si většina lidí spojuje se ziskem, tedy s bytem, domem, autem nebo penězi na účtu. Málokdo ale počítá s tím, že součástí pozůstalosti nejsou jen aktiva, ale i dluhy zemřelého. Dědic vstupuje do postavení zůstavitele a přebírá jeho majetek i závazky. Kdo zdědí nemovitost s nesplacenou hypotékou nebo se později dozví o půjčce či ručení, může být nemile překvapen. Ještě horší je, že bez jednoho kroku v dědickém řízení ručí za dluhy i vlastním majetkem nad rámec toho, co zdědil. Naštěstí existuje obrana a je potřeba ji uplatnit včas.
Po zemřelém se dědí i dluhy
Základní pravidlo, které řadu dědiců zaskočí, zní jasně. Pozůstalost tvoří veškerý majetek i dluhy zůstavitele a obojí přechází na dědice.
Podle Ministerstva spravedlnosti přechází na dědice nejen majetek, ale i dluhy zůstavitele, a dědic za ně odpovídá. Zásadní změna přišla s občanským zákoníkem účinným od roku 2014. Podle § 1704 občanského zákoníku platí, že pokud dědic neuplatní výhradu soupisu pozůstalosti, hradí dluhy zůstavitele v plném rozsahu. To znamená, že když dluhy převýší hodnotu dědictví, doplácí je dědic i ze svého vlastního majetku.
Z toho plyne několik důležitých věcí:
- Dědí se aktiva i pasiva. Nelze si vzít jen majetek a dluhy nechat být.
- Bez ochrany se ručí v plné výši. Kdo výhradu soupisu neuplatní, odpovídá za dluhy celým svým majetkem.
- Více dědiců ručí společně a nerozdílně. Věřitel se může domáhat celého dluhu po kterémkoli z nich.
Právě proto je zásadní vědět o obraně, kterou zákon nabízí, a nenechat lhůtu k jejímu uplatnění propadnout.
Výhrada soupisu pozůstalosti omezí odpovědnost
Klíčovým nástrojem obrany je výhrada soupisu pozůstalosti. Díky ní dědic převezme dědictví, ale za dluhy ručí jen do jeho hodnoty.
Podle § 1706 občanského zákoníku dědic, který uplatnil výhradu soupisu, hradí dluhy zůstavitele jen do výše ceny nabytého dědictví. Když tedy zdědíte majetek za určitou částku a dluhy jsou vyšší, s výhradou soupisu doplácíte nanejvýš do hodnoty toho, co jste zdědili, a ne víc. Výhradu je potřeba uplatnit včas, konkrétně do jednoho měsíce ode dne, kdy vás soud o tomto právu vyrozuměl. Kdo lhůtu promešká nebo prohlásí, že výhradu neuplatňuje, už si ji nemůže vyhradit dodatečně.
Na co si dát pozor:
- Lhůta jeden měsíc. Výhradu je potřeba uplatnit do měsíce od vyrozumění soudem nebo notářem.
- Nezamlčovat majetek. Kdo úmyslně neuvede do soupisu některé předměty z pozůstalosti a věřitel to prokáže, o ochranu přichází a ručí v plné výši.
- Sepsání má svá pravidla. Soupis pozůstalosti slouží ke zjištění hodnoty majetku ke dni úmrtí a jeho pořízení může být spojené s náklady.
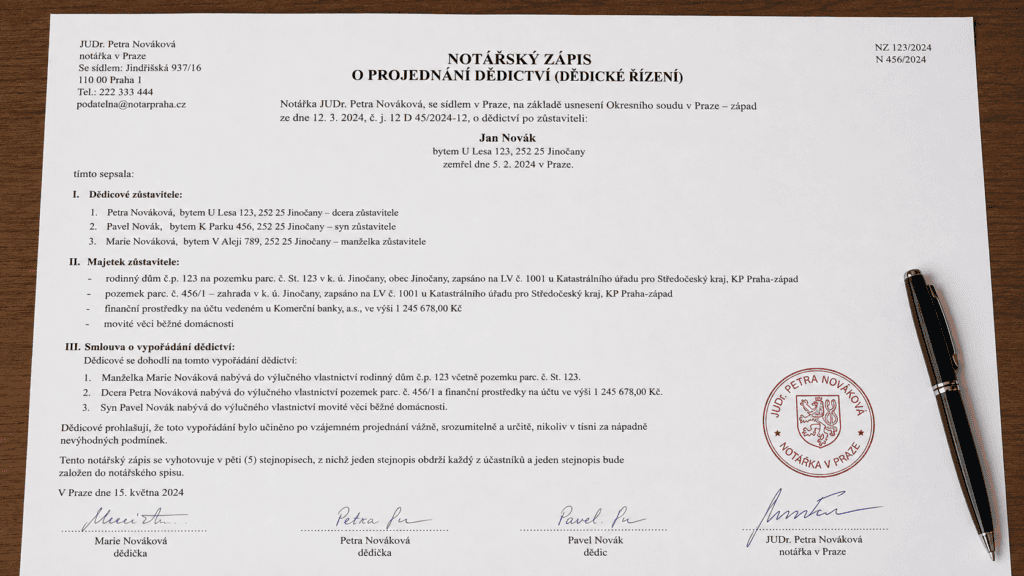
Pozůstalost projednává notář, který podle § 100 zákona o zvláštních řízeních soudních provádí v řízení o pozůstalosti úkony soudního komisaře. Právě notář dědice vyrozumí o jejich právech a je první, s kým dědic výhradu soupisu řeší.
Kdy je lepší dědictví odmítnout
Výhrada soupisu se hodí, když nevíte přesně, jak je na tom pozůstalost. Když je ale jasné, že dluhy majetek výrazně převyšují, existuje ráznější řešení.
Dědictví lze totiž jako celek odmítnout. V takovém případě se na dědice hledí, jako by dědictví vůbec nenabyl, a nedědí tedy ani majetek, ani dluhy. Odmítnutí má ale svá pravidla:
- Odmítá se celé dědictví. Nelze si vybrat jen majetek a dluhy odmítnout, ani naopak.
- Platí lhůta. Dědictví je potřeba odmítnout ve lhůtě stanovené zákonem po vyrozumění soudem.
- Rozhodnutí je zásadní. Když dědic dědictví odmítne, přechází na další dědice v pořadí.
Typickým příkladem předluženého dědictví je nemovitost, na které vázne nesplacený úvěr vyšší, než je aktuální cena nemovitosti. Dědic by spolu s domem převzal i celý zbývající úvěr. Než se do takového dědictví pustíte, vyplatí se prověřit stav nemovitosti i v katastru nemovitostí, kde jsou vidět zástavní práva a další zatížení. Na co se v katastru zaměřit, jsme rozebrali v článku o tom, co si ověřit v katastru nemovitostí před koupí nemovitosti.
Na co si dát pozor u zděděných dluhů
Dluhy v pozůstalosti nemusí být na první pohled vidět. Právě skryté závazky bývají nejnebezpečnější.
- Ne všechny dluhy jsou hned známé. Kromě hypotéky mohou existovat spotřebitelské úvěry, půjčky od známých, nedoplatky nebo ručení za cizí dluh.
- Věřitelé se mohou ozvat později. I po skončení řízení se může objevit dluh, o kterém nikdo nevěděl.
- Poraďte se s notářem nebo advokátem. Když tušíte, že by pozůstalost mohla být zatížená, je rozumné probrat postup s odborníkem dřív, než uplyne lhůta pro výhradu soupisu nebo odmítnutí.
Pokud zděděnou nemovitost naopak nakonec prodáváte nebo pronajímáte, čeká vás další povinnost, totiž průkaz energetické náročnosti budovy. Kdy je povinný a jaká hrozí pokuta za jeho absenci, jsme rozebrali v článku o tom, kdy potřebujete energetický průkaz při prodeji a pronájmu.
Dědictví není jen majetek, ale i dluhy, protože pozůstalost tvoří aktiva i pasiva a obojí přechází na dědice. Podle občanského zákoníku účinného od roku 2014 dědic, který neuplatní výhradu soupisu pozůstalosti, ručí za dluhy zůstavitele v plné výši, tedy i vlastním majetkem nad rámec toho, co zdědil, a více dědiců ručí společně a nerozdílně. Obranou je výhrada soupisu pozůstalosti, kterou je potřeba uplatnit do jednoho měsíce ode dne, kdy o tom dědice vyrozumí soud nebo notář.
S ní dědic hradí dluhy jen do výše ceny nabytého dědictví, ale nesmí zamlčet žádný majetek, jinak o ochranu přijde. Když je pozůstalost jasně předlužená, lze dědictví jako celek odmítnout, ovšem bez možnosti vzít si jen majetek. Dluhy nemusí být hned vidět, proto se u podezření na zatíženou pozůstalost vyplatí poradit s notářem nebo advokátem včas. Toto je obecný přehled, konkrétní situaci je vhodné probrat s notářem nebo právníkem.
