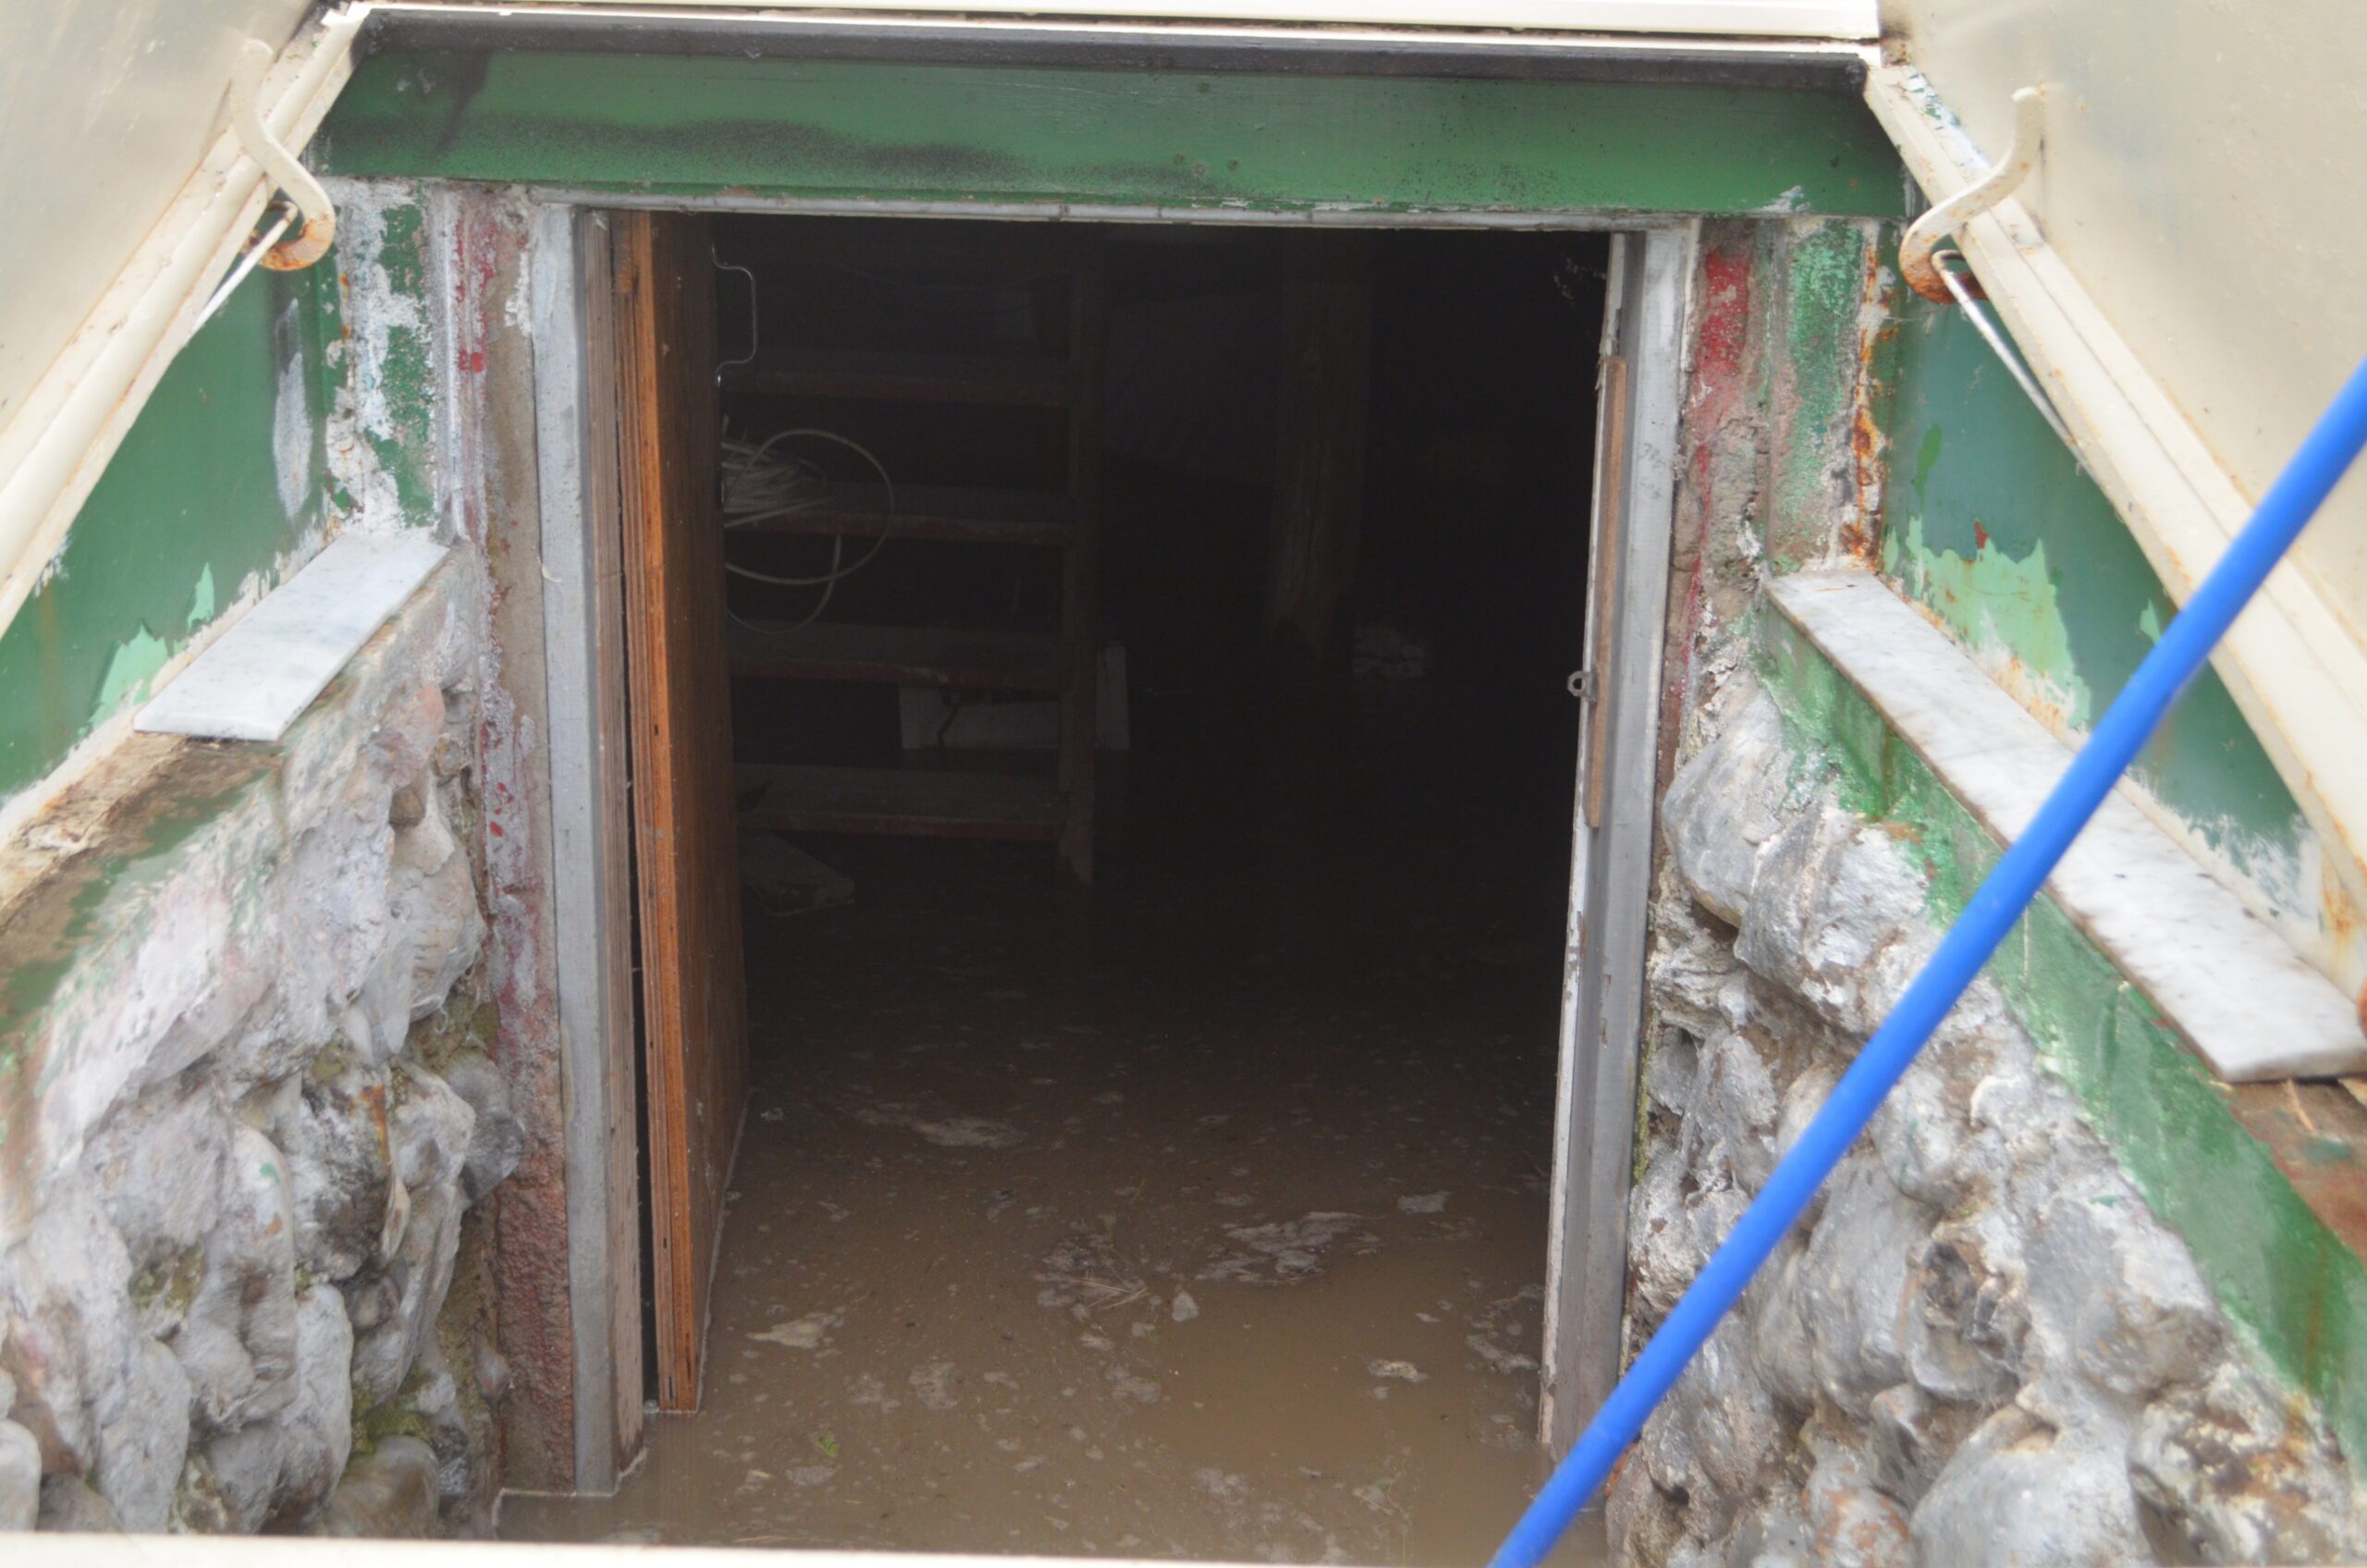
Letní bouřky 2026 přinesly do Česka rekordní vlnu přívalových dešťů. Generali Česká pojišťovna eviduje od 19. června přes 5 900 pojistných událostí za 390 milionů korun, Kooperativa dalších 1 964 případů za 145 milionů. Většina majitelů zaplavených sklepů ale zjistí až v momentě reklamace, že jejich pojistka platí za povodeň, ne za záplavu. Rozdíl je zásadní. Voda z řeky je jedna věc, přívalový déšť je jiná. Když je klient pojištěný jen proti povodním nedostane při zaplavení sklepa přívalovým deštěm vůbec nic.
Přívalové bouřky v červnu a červenci 2026 způsobily podle statistik zveřejněných pojišťovnami škody za stovky milionů korun. Generali Česká pojišťovna eviduje 5 904 pojistných událostí za 390 milionů, Kooperativa 1 964 případů za 145 milionů. Nejhůř zasažené jsou Středočeský, Královéhradecký a Jihomoravský kraj. Přes 3 200 škod způsobilo krupobití, 1 000 škod na autech, 700 přívalových dešťů a 620 čistě záplav. Klíčové rozlišení, které rozhoduje o proplacení, není v druhu škody, ale v druhu vody.
Povodeň není záplava. Klíčový rozdíl pro pojistku
Pojišťovny v Česku pracují s třemi různými druhy „velké vody“, které se v pojistných podmínkách posuzují odděleně:
Povodeň znamená „zatopení pojištěného objektu vodou, která se vylila z vodního toku“ (řeka, potok, přehradní jezero). Povodeň se hodnotí podle úředního vyhlášení vodoprávním úřadem nebo podle překročení stavu 3. povodňového stupně.
Záplava je „situace, kdy došlo k vytvoření souvislé vodní plochy, která stojí nebo proudí, ale její příčina nebyl vodní tok“. Typicky přívalový déšť, tání sněhu, chodní ledů. Voda z odtoků, kanalizace, vsakových jímek. Záplava může vzniknout kdekoli, i na kopci, i mimo povodňovou zónu.
Vsak podzemní vody je nejméně známá kategorie. Voda proniká zdmi ze země, nikde není souvislá vodní plocha. Klasický případ je vlhký nebo zaplavený sklep po dlouhotrvajících deštích v místě s vysokou hladinou spodní vody.
Rozdíl v pojistce:
- Klient pojištěný jen proti povodni dostane při záplavě nulu
- Klient pojištěný proti povodni i záplavě dostane plnění při obou
- Klient pojištěný proti záplavě ale bez vsaku podzemní vody dostane nulu, pokud voda přišla ze země, ne shora
- Klient pojištěný proti povodni, záplavě i vsaku má pokryté všechny tři situace
„Neexistuje žádná povinnost nabízet v rámci jednoho pojištění krytí proti povodním i záplavám dohromady,“ upozorňuje Eduarda Hekšová z časopisu dTest. „Proto pečlivě studujte podmínky vašeho pojištění.“
V praxi: Otevřete si smlouvu vaší pojistky nebo aplikaci pojišťovny. Hledejte v podmínkách slovo „záplava“ a „povodeň“ zvlášť. Pokud máte jen jedno, druhé nemáte kryté. Pozor taky na krupobití, o kterém jsme psali na Chytře Na To.
Co pojišťovna platit nemusí
I když máte správně nastavené pojištění, existují situace, kdy pojišťovna plnění odmítne nebo krátí.
1. Nedostatečná údržba nemovitosti
Nejčastější důvod odmítnutí plnění je „nedostatečná údržba odvodňovacích systémů“. Ucpané okapy plné listí, popraskané svody, nefunkční drenáže. Když voda z toho důvodu vytopí sklep, sousedovi ublížíte, nebo se dostane do fasády, pojišťovna může tvrdit, že škoda vznikla vaší nedbalostí a plnění zamítne.
Prevence: Kontrolujte okapy 2× ročně (jaro, podzim), po každé bouři projděte svody, propláchněte vsakovací systém. Uchovejte si fotky nebo faktury za čištění jsou důkazem, že jste údržbu prováděli.
2. Stavební vady a zanedbaná údržba obecně
Prasklá zeď nebo vlhká izolace, o které jste věděli léta a neopravili, nejsou hrazeny. Pojistka kryje škody vzniklé v důsledku pojistné události, ne postupné zhoršování stavu.
3. Výluky ve smlouvě
Každá pojistka obsahuje sekci Výluky. Tam bývají typicky:
- Škody způsobené záměrně
- Škody kvůli zanedbané údržbě (viz výše)
- Škody kvůli mrazu nebo přehřátí, které nespadají pod „živelní pohromu“
- Škody na věcech starších než X let (u movitého majetku)
4. Nedodržení oznamovací povinnosti
Škodu musíte hlásit bez zbytečného odkladu, obvykle do 30 dní. Když nahlásíte za 3 měsíce, pojišťovna může plnění zkrátit nebo odmítnout kvůli nemožnosti prošetření.
Povodňové zóny 1 až 4
Podle České asociace pojišťoven je Česko rozděleno na čtyři povodňové zóny:
Zóna 1 nízké riziko povodně. Standardní pojistka bez příplatku.
Zóna 2 střední riziko. Pojistka o 20–50 % dražší, ale dostupná.
Zóna 3 zvýšené riziko. Pojistka o 50–100 % dražší, některé pojišťovny odmítají nabídnout základní krytí.
Zóna 4 extrémní riziko. Nemovitost může být nepojistitelná u standardních pojišťoven. Nutné hledat specializované řešení nebo přizpůsobit pojistku (např. vyloučit sklep z krytí).
Ověření zóny: Aplikace Povodňové mapy na webu České asociace pojišťoven umožňuje zadat adresu a zjistit zónu. Před koupí nemovitosti se doporučuje ověřit. V zóně 3–4 může být pojistka o desítky tisíc dražší ročně.
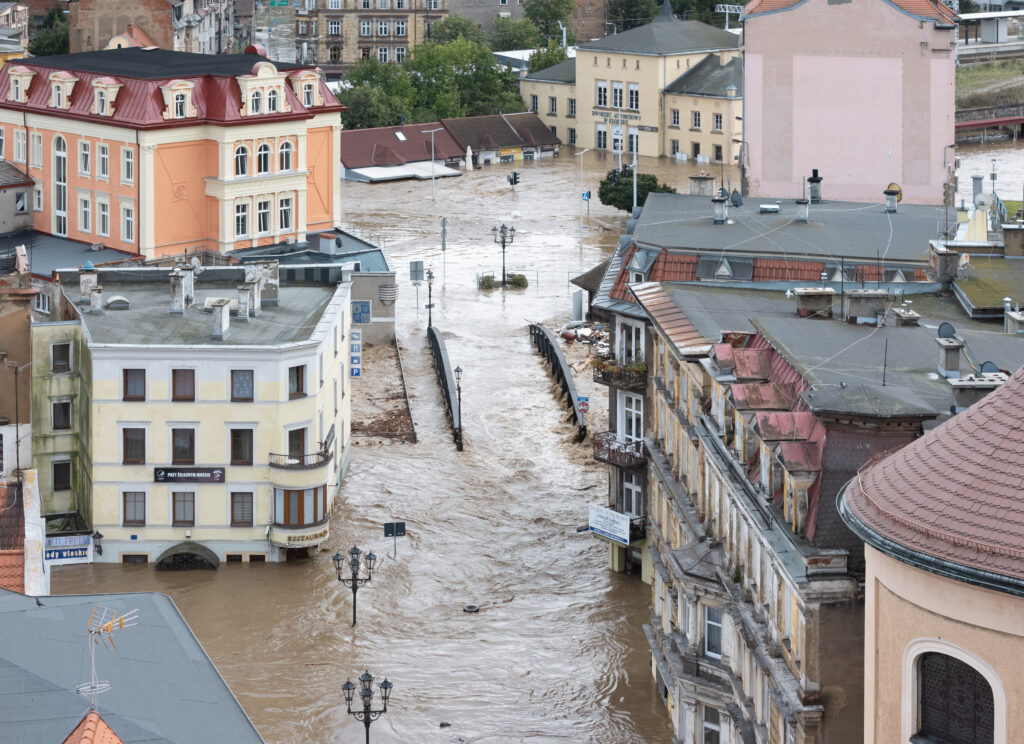
Kdy majitel odpovídá za sousedy
Přívalový déšť není jen problém vaší nemovitosti. Podle § 2900 občanského zákoníku má vlastník nemovitosti obecnou preventivní povinnost nedělat nic, co by mohlo způsobit škodu druhému. Konkrétně:
- Udržovat odvodňovací systémy (okapy, svody, drenáž)
- Neblokovat přirozený odtok vody ze sousedova pozemku
- Neřídit vlastní odtoky směrem k sousedovi
- Rychle reagovat na známé závady
Když vaše ucpané okapy způsobí zatopení sousedova sklepa, můžete být povinni hradit škodu. Standardní pojištění nemovitosti tuto škodu nekryje.
Řešením je pojištění odpovědnosti za škodu. Bývá součástí pojištění domácnosti (ne nemovitosti), kryje škody, které způsobíte třetím osobám. Cena o 500–1 500 Kč ročně vyšší, ale v případě sporu se sousedem se investice mnohonásobně vrátí.
Bez tohoto pojištění může majitel platit škody v řádech statisíců korun ze svého. Právě toto je nejčastější situace, kdy majitelé přicházejí o velké částky.
Postup po zaplavení sklepa
Když se vám zatopí sklep, dodržte tento postup, abyste maximalizovali šanci na plnění pojistky:
Ihned (do 1 hodiny):
- Foto a video VŠECHNO před úklidem. Voda ve sklepě, promáčené věci, poškozené zdi. Nikdy neuklízejte, dokud nemáte dokumentaci.
- Zavolejte HZS na 150, pokud jde o rozsáhlé zaplavení nebo hrozí riziko požáru z elektroinstalace. Odčerpání vody u malých ploch zvládnete sami, u větších potřebujete čerpadlo.
- Vypněte elektřinu ve sklepě, protože voda + elektrický proud = smrt.
Do 24 hodin:
- Nahlaste škodu pojišťovně přes telefon, online formulář nebo aplikaci. Popište situaci, uveďte přibližnou hodnotu škody, přiložte fotky.
- Sepište seznam poškozených věcí s odhadem hodnoty. Elektronika, nábytek, dokumenty, potraviny, pracovní nářadí.
- Uchovejte poškozené věci, dokud si je pojišťovna neprohlédne. Nevyhazujte hned.
Do týdne:
- Prohlídka technika pojišťovny obvykle přijde do 3–5 dnů. Prochází sklep, dokumentuje škody, měří vlhkost, fotí.
- Odčerpat vodu a začít sušit po pomoci pojišťovny. Ideálně profesionální kondenzační sušičky (1 000–3 000 Kč denně), do 3–4 týdnů je sklep suchý.
- Kontrola statiky u vážných zaplavení. Voda ve zdech oslabuje beton a zdivo. U staveb starších 30 let se vyplatí konzultace stavaře (2 000–5 000 Kč).
Do měsíce:
- Odhad opravy od několika firem pojišťovna hradí podle skutečných nákladů, ne odhadu. Minimálně 3 nabídky.
- Faktury a doklady o opravách si uchovejte 5 let.
Prevence: co udělat před další sezónou
Instalace zpětné klapky na kanalizaci brání vodě, aby se kanalizací vracela do sklepa při přetížení sítě. Cena 3 000–10 000 Kč, montáž jednorázově.
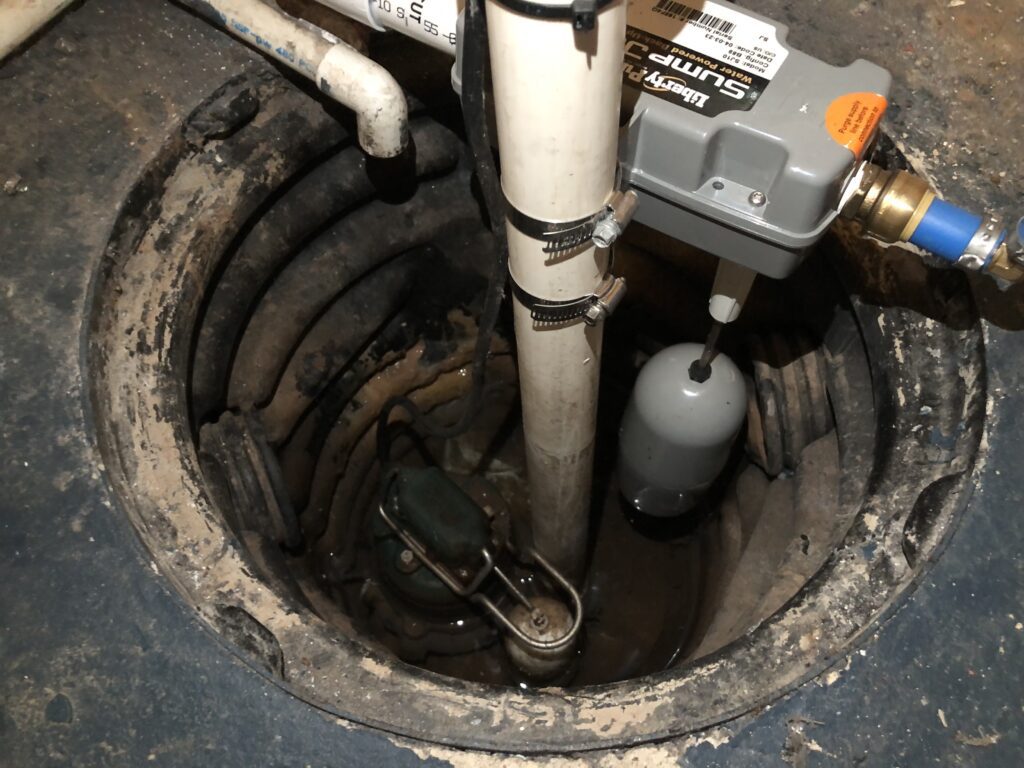
Čerpadlo do sběrné jímky se spustí při zvýšení hladiny. Cena 2 000–8 000 Kč. Nutná i záložní zdroj energie (autobaterie s měničem, 2 000 Kč) pro případ výpadku elektřiny během bouře.
Hydroizolace vnějších stěn sklepa. U starších domů se okolo obvodových zdí kope pás izolace. Cena 30 000–150 000 Kč podle rozsahu, ale trvalé řešení.
Drenáž kolem domu nebo taky perforované trubky se štěrkem ve výkopu, které odvádějí vodu od základů. Cena 20 000–80 000 Kč. Nutný odtok do jímky nebo dešťové kanalizace.
Reflexní ochrana kolem oken sklepa, která brání vodě z okolí, aby tekla do oken. Nákladově efektivní, 500–2 000 Kč za okno.
Co si z toho odnést
Přívalové bouřky 2026 napáchaly v Česku škody za stovky milionů korun. Klíčový rozdíl pro plnění pojistky je mezi povodní (voda z vodního toku), záplavou (přívalový déšť) a vsakem (voda ze země).
Klient pojištěný jen proti povodni dostane při zaplavení přívalovým deštěm nulu. Pojišťovna může plnění odmítnout kvůli nedostatečné údržbě odvodňovacích systémů, stavebním vadám nebo pozdnímu nahlášení.
Když zaplavení způsobí sousedovi škodu, kryje ji pojištění odpovědnosti za škodu, ne pojistka nemovitosti. Bez něj platí majitel ze svého. Postup po zaplavení: fotografie před úklidem, nahlášení do 24 hodin, sušení po prohlídce technika. Prevence: zpětná klapka na kanalizaci, čerpadlo, drenáž, hydroizolace. Pojistné podmínky zkontrolovat před další sezónou, ne až po zaplavení.
