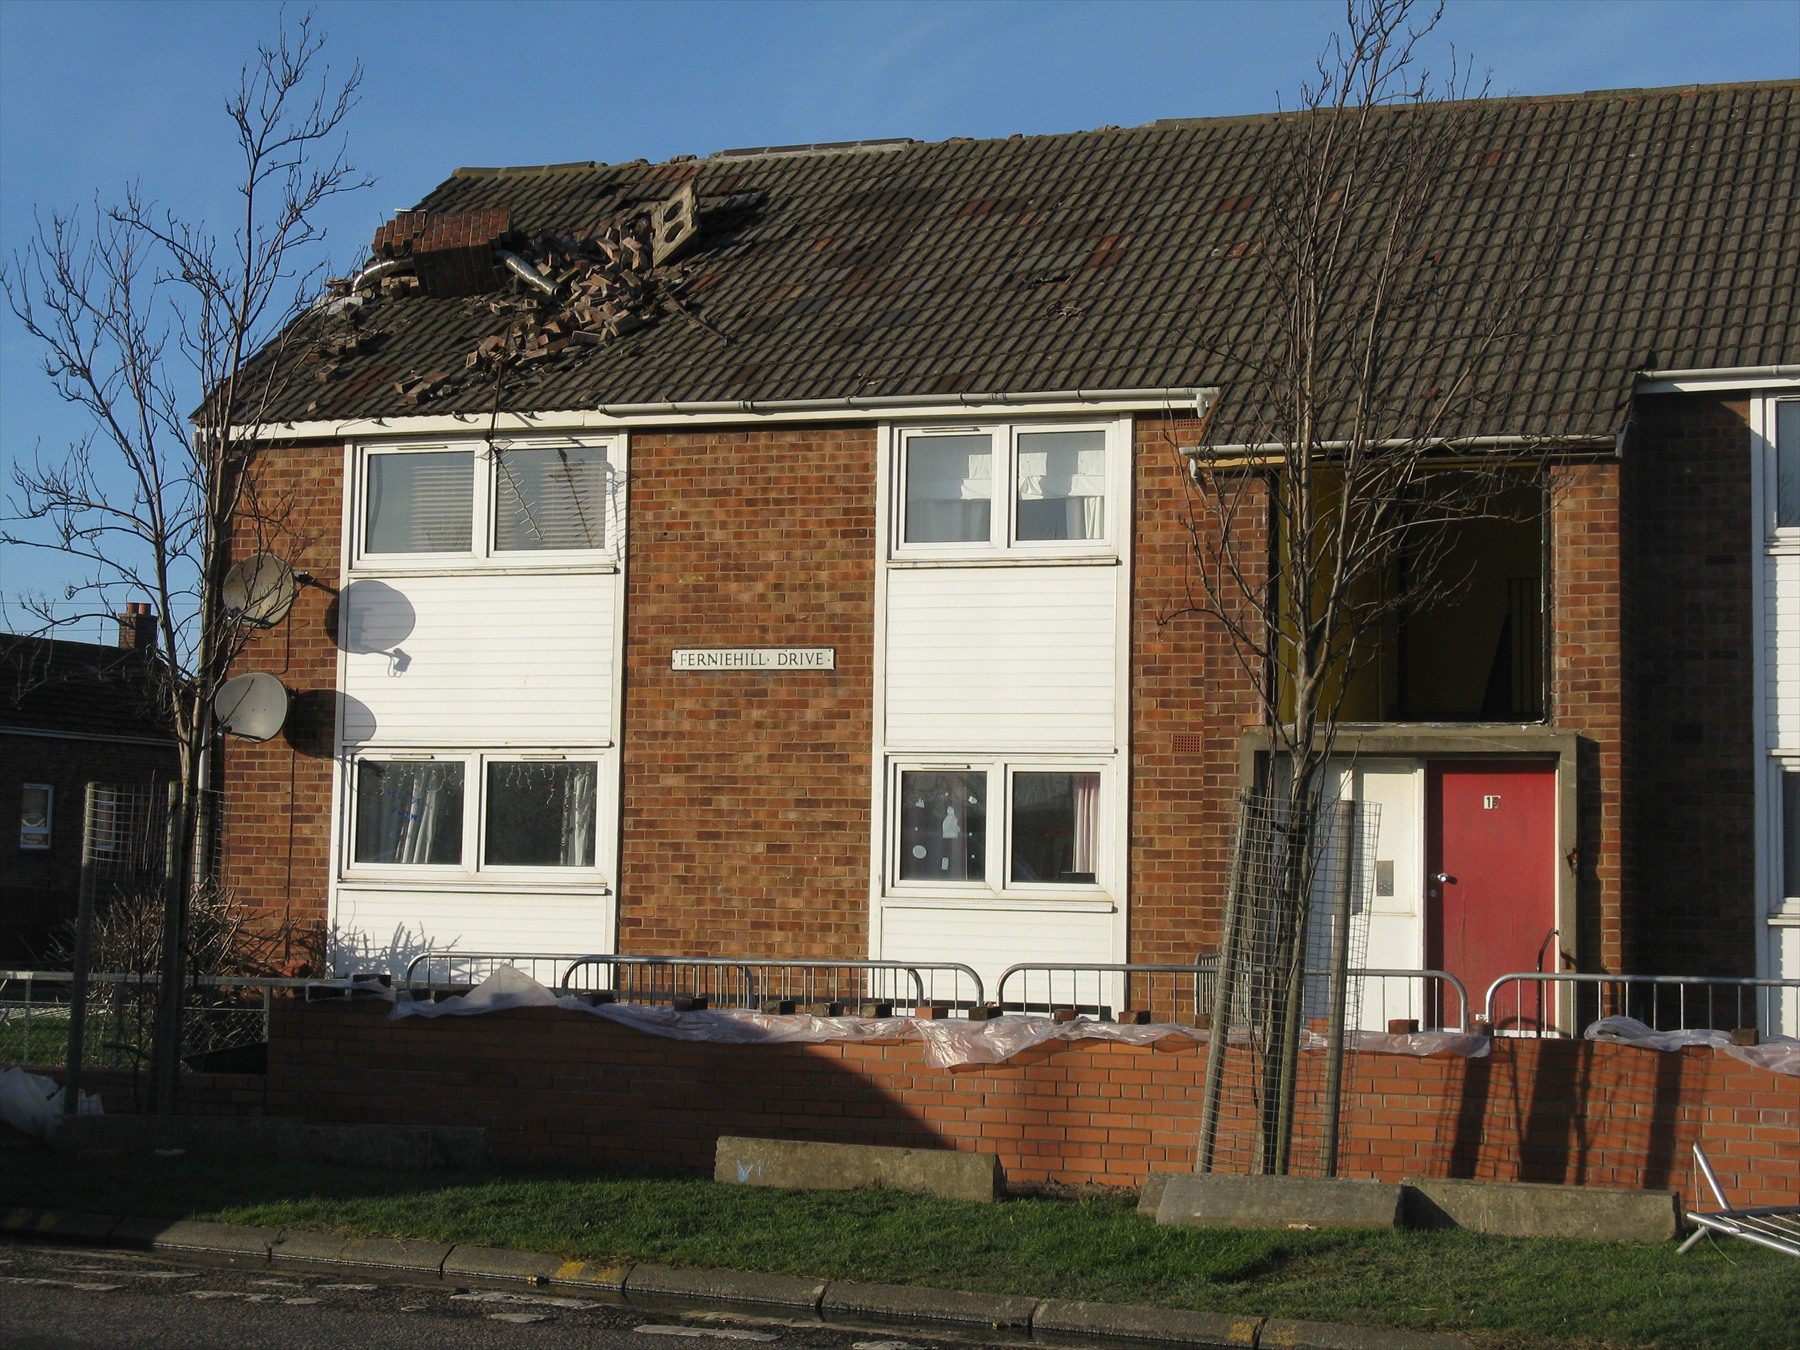
Podpojištění domu může zkrátit i náhradu za poškozenou střechu, přestože oprava stojí mnohem méně než miliony uvedené ve smlouvě. Rozhoduje poměr pojistné částky k pojistné hodnotě domu i to, zda smlouva krácení vylučuje.
Po vichřici přijde nabídka na opravu střechy za 450 tisíc korun. Dům je přece pojištěný na pět milionů, takže by se účet měl do pojistky pohodlně vejít. V modelové situaci ale může majiteli chybět třetina peněz. Ne proto, že by vyčerpal sjednaných pět milionů, nýbrž proto, že dům má pro pojištění vyšší hodnotu.
Právě tak funguje podpojištění podle § 2854 občanského zákoníku. Je-li pojistná částka při pojistné události nižší než pojistná hodnota majetku, škoda se pro výpočet plnění poměrně sníží. Pravidlo se tedy netýká jen zničení celého domu. Zákon zároveň dovoluje dohodnout, že se plnění z tohoto důvodu krátit nebude.
Trávník přes zimu nespí. Tlustá neprodyšná vrstva listí ho bleskově udusí a odřízne od světla
Oprava za 450 tisíc, v modelu náhrada jen 300 tisíc
Pro vlastní srovnání vezměme dům s pojistnou hodnotou 7,5 milionu korun a uznanou škodou na střeše 450 tisíc. Ve všech variantách předpokládáme krytou pojistnou událost, nulovou spoluúčast a žádné další srážky. Částky jsou zvolené pro názorný výpočet, nejde o skutečnou pojistnou událost ani ceník opravy.
| Nastavení modelové smlouvy | Výpočet | Plnění v modelu |
|---|---|---|
| Pojistná částka 5 mil. Kč, podpojištění se uplatní | 450 000 × 5 / 7,5 | 300 000 Kč |
| Pojistná částka 7,5 mil. Kč, bez dalšího limitu | 450 000 × 7,5 / 7,5 | 450 000 Kč |
| Pojistná částka 5 mil. Kč, výslovná dohoda bez krácení za podpojištění | Škoda se za podpojištění nekrátí | 450 000 Kč |
| Pojistná částka 7,5 mil. Kč, pro danou škodu platí zvláštní limit 200 000 Kč | Podpojištění nevzniká, zasáhne limit | 200 000 Kč |
V první variantě je pojištěna hodnota odpovídající dvěma třetinám domu. Ze škody 450 tisíc tak vychází 300 tisíc korun a zbývajících 150 tisíc jde za majitelem. Oprava přitom představuje pouhých devět procent sjednaných pěti milionů. Srovnávat účet za pokrývače jen s velkým číslem na první stránce smlouvy proto nestačí.
Další varianty ukazují, proč je potřeba číst i podmínky. Dohoda o nekrácení může odstranit poměrné snížení, ale sama nezvyšuje sjednanou pojistnou částku. A samostatný limit může omezit náhradu i u domu, který podpojištěný není. V konkrétní smlouvě navíc mohou výsledek změnit spoluúčast, výluky a způsob ocenění škody.
Pojistná hodnota není totéž co částka ve smlouvě
Pojistná hodnota říká, jakou hodnotu má pojištěný majetek pro účely daného pojištění. U rodinného domu pojištěného na novou cenu jde o náklady na opětovné vybudování srovnatelné stavby v daném místě a čase. Česká asociace pojišťoven výslovně rozlišuje tuto cenu od tržní ceny, za kterou by se nemovitost prodala.
Rozhodující je definice ve vaší smlouvě. Neplatí, že by každý dům musel být automaticky pojištěn na novou cenu. § 2849 občanského zákoníku pro případ, kdy pojistná hodnota sjednaná není, vychází z obvyklé ceny majetku. Ani výše hypotéky tedy sama neříká, jakou pojistnou částku máte potřebovat.
Pojistná částka je sjednaná horní hranice plnění; u pojištění majetku má odpovídat jeho pojistné hodnotě. Limit je také horní hranicí, může se však vztahovat jen k určitému riziku nebo položce. Zákon tyto způsoby omezení plnění rozlišuje. Při kontrole proto hledejte zvlášť částku pro dům a případné dílčí limity.
Topení čerstvým dřevem je drahý sebeklam. Voda v polenech zničí i komín
U starší pojistky zkontrolujte i změny domu
Částka, která odpovídala domu při podpisu smlouvy, nemusí odpovídat dnešním nákladům na jeho obnovu. Důvodem ke kontrole je také přístavba, rekonstrukce nebo nově instalované technologie. ČSOB Pojišťovna doporučuje prověřit smlouvu po rekonstrukci a zahrnout i fotovoltaiku či tepelné čerpadlo. Indexace průběžně upravuje částku podle cenového vývoje, novou přístavbu ale pojišťovně sama nepopíše.
Ke smlouvě si připravte poslední přehled pojištění, dodatky a pojistné podmínky, které se na ni vztahují. Pak projděte pět bodů:
- Na jakou hodnotu je dům pojištěn a jak se tato hodnota počítá.
- Jaká pojistná částka skutečně platí nyní, včetně přijatých indexací.
- Zda smlouva uplatňuje podpojištění, stanoví toleranci nebo slibuje nekrácení a za jakých podmínek.
- Jaké limity a spoluúčast platí pro rizika, která potřebujete mít krytá.
- Zda pojištění odpovídá dnešnímu rozsahu stavby a jejímu vybavení.
Pro první orientaci lze použít kalkulačku ČAP na webu 60 nestačí. Její výsledek je orientační, vztahuje se k hlavní budově a nenahrazuje posouzení podle pojistných podmínek. Vedlejší stavby a hodnotnější technologie je potřeba řešit zvlášť.
Údržbu střechy řešte souběžně s pojistkou, třeba podle našeho přehledu kontroly střechy a známek zatékání. Při objednávání opravy si pohlídejte také způsob sjednání ceny; jiná pravidla má pevná částka a jiná cena opravy určená odhadem.
Pojišťovně nebo zprostředkovateli pošlete konkrétní dotaz: jak by se podle vaší současné smlouvy vypočítala krytá škoda na střeše za 450 tisíc korun. Požádejte o uvedení použité pojistné hodnoty, poměru podpojištění, limitu i spoluúčasti. Taková odpověď vysvětlí nastavení smlouvy mnohem lépe než samotné ujištění, že dům máte pojištěný na miliony.
